
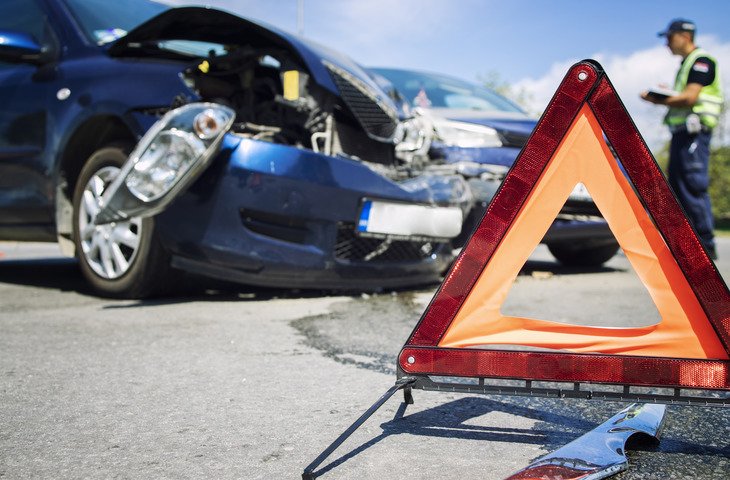
 Аварія з водієм без автоцивілки не залишає вас без відшкодування, але змінює порядок оформлення і те, до кого звертатися по гроші. Від перших дій на місці залежить, чи вдасться потім довести, що в іншого водія не було страховки.
Як перевірити поліс за номером авто
Європротокол можна оформити лише тоді, коли чинний поліс мають обидві машини. Тому результат перевірки одразу визначає, що робити далі: якщо в іншого водія страховки немає, без патрульної поліції не обійтися.
Відкрита частина централізованої бази МТСБУ доступна кожному цілодобово, і це гарантує Закон № 3720-IX. Найшвидше знайти машину іншого учасника можна за номерним знаком, адже його видно без жодних документів.
Відповідь система дає за кілька секунд. Дані надходять із бази МТСБУ, куди вносять договори самі страховики, а поліс починає діяти лише тоді, коли запис про нього з'являється в базі. Зручніше робити запит через сервіси з простим інтерфейсом, де перевірка страхового полісу не потребує ні реєстрації, ні оплати.
Важливо, чи діяв договір саме в момент аварії, бо достроково розірваний поліс уже не захищає. Зробіть знімок екрана з результатом одразу, ще до приїзду поліції.
Якщо номерний знак пошкоджений і цифри не прочитати, машину можна знайти за VIN-кодом. Він є у свідоцтві про реєстрацію, а також на табличці під лобовим склом, тож переписати його можна й без участі водія.
У базі вказано строк дії поліса. Договір, що закінчився кілька днів тому, виглядає в базі так само, як чинний, тому звіряйте строк дії саме з датою аварії.
Якщо пошук за номером нічого не дав, є ще кілька варіантів:
- Номер самого поліса, якщо інший водій назве його добровільно.
- VIN-код, який не змінюється після перереєстрації авто.
- Дата запиту: виставте день аварії, а не сьогоднішню дату.
Якщо роздруківка в руках водія не збігається з даними бази, орієнтуйтеся на базу. Саме запис у ній має юридичну силу, адже з 2026 року всі договори укладають лише в електронній формі, і паперових бланків страховики більше не видають.
Згода іншого водія на перевірку не потрібна, і це важливо, якщо він поводиться агресивно. А от за прізвищем чи паспортом знайти договір не вийде, бо записи прив'язані до автомобіля, а не до людини.
Хто платить, якщо винуватець ДТП без страховки
У такому разі збитки покриває Фонд захисту потерпілих, яким розпоряджається МТСБУ. Він існує саме для випадків, коли винуватець аварії не застрахував свою відповідальність.
Якщо інший водій посилається на пільги, це нічого не змінює. Пільгові категорії власників мають право на знижку 50% при оформленні поліса, але їздити без страховки пільга нікому не дозволяє.
Цей самий фонд платить і тоді, коли поліс у винуватця формально є, але його страхову компанію визнали банкрутом чи ліквідували. Порядок дій для вас майже такий самий, як після аварії з незастрахованою машиною.
Гроші не надходять автоматично: потерпілий сам подає до МТСБУ заяву з документами від поліції, підтвердженням розміру шкоди та банківськими реквізитами. Далі заяву розглядають за встановленою процедурою.
Звернутися по виплату за пошкоджене майно треба протягом року з дня аварії, а за шкоду життю та здоров'ю — протягом трьох років. Якщо строк пропущено, у виплаті можуть законно відмовити, тому не відкладайте збір документів.
Після виплати МТСБУ стягує всю суму з незастрахованого власника через суд, разом із судовими витратами. Тож економія на автоцивілці обертається для винуватця набагато більшим рахунком.
Потерпілий може також подати цивільний позов напряму до винуватця. Так роблять, коли збитки перевищують ліміти виплат або коли пошкоджено майно, яке автоцивілка не покриває.
Якщо у вас є КАСКО, почніть зі свого страховика, бо цей шлях швидший. Компанія оплатить ремонт за вашим договором, а потім сама стягне гроші з винуватця, і чекати на рішення МТСБУ вам не доведеться.
Ліміти виплат за договорами, укладеними з 2025 року, зараз такі:
- 250 000 грн за шкоду майну кожного потерпілого.
- 500 000 грн за шкоду життю та здоров'ю однієї людини.
- 1,25 млн грн за майно на одну аварію, незалежно від кількості потерпілих.
- 5 млн грн за шкоду життю та здоров'ю всіх потерпілих в одній аварії.
Закон передбачає наступне підвищення лімітів не раніше 1 січня року, що настане після скасування воєнного стану: до 1 млн грн за шкоду здоров'ю однієї людини і до 2 млн грн за майно на одну аварію. До європейського рівня ліміти обіцяють підняти вже після вступу України до ЄС.
Штраф за відсутність автоцивілки
За керування без поліса водієві загрожує штраф 425 грн за статтею 126 КУпАП, незалежно від того, хто винен в аварії. Якщо не сплатити його протягом 15 днів, суму стягнуть примусово в подвійному розмірі (850 грн) за статтею 308 КУпАП, ще й із витратами на виконавче провадження.
Що робити, якщо у винуватця ДТП немає страховки
Щойно стало зрозуміло, що поліса в іншого водія немає, обов'язково викликайте поліцію за номером 102. Патрульні оформлять аварію, і саме їхні документи стануть підставою для звернення до МТСБУ.
У матеріалах поліції мають бути записані відомості про те, що інший учасник не надав чинного поліса ОСЦПВ, перелік видимих пошкоджень обох машин і схема аварії. Уважно прочитайте все перед підписом, бо змінити формулювання потім складно.
Паралельно самі запишіть дані іншого водія:
- Прізвище, ім'я та по батькові, адресу реєстрації й телефон.
- Серію та номер посвідчення водія.
- Марку, модель і номерний знак авто, а також дані зі свідоцтва про реєстрацію.
- Контакти свідків, якщо вони погоджуються їх залишити.
Якщо інший учасник відмовляється щось повідомляти, не сперечайтеся з ним. Ці дані внесуть патрульні, а ваше завдання — сфотографувати пошкодження, розташування машин і дорожні знаки поруч.
Повідомте свою страхову компанію якнайшвидше, але не пізніше ніж через три робочі дні після аварії. Навіть якщо платитиме МТСБУ, страховик зафіксує звернення й підкаже, що робити далі.
Не залишайте місце аварії до приїзду поліції за жодних обставин. За це є окрема стаття 122-4 КУпАП, і покарання там значно суворіше за штраф без автоцивілки, аж до адміністративного арешту. До того ж після втечі довести свою невинуватість набагато складніше.
Розписка від водія без автоцивілки реально вас не захищає, тому усні домовленості на місці лише забирають час. А поліс, оформлений уже після аварії, на цю подію не поширюється.

